
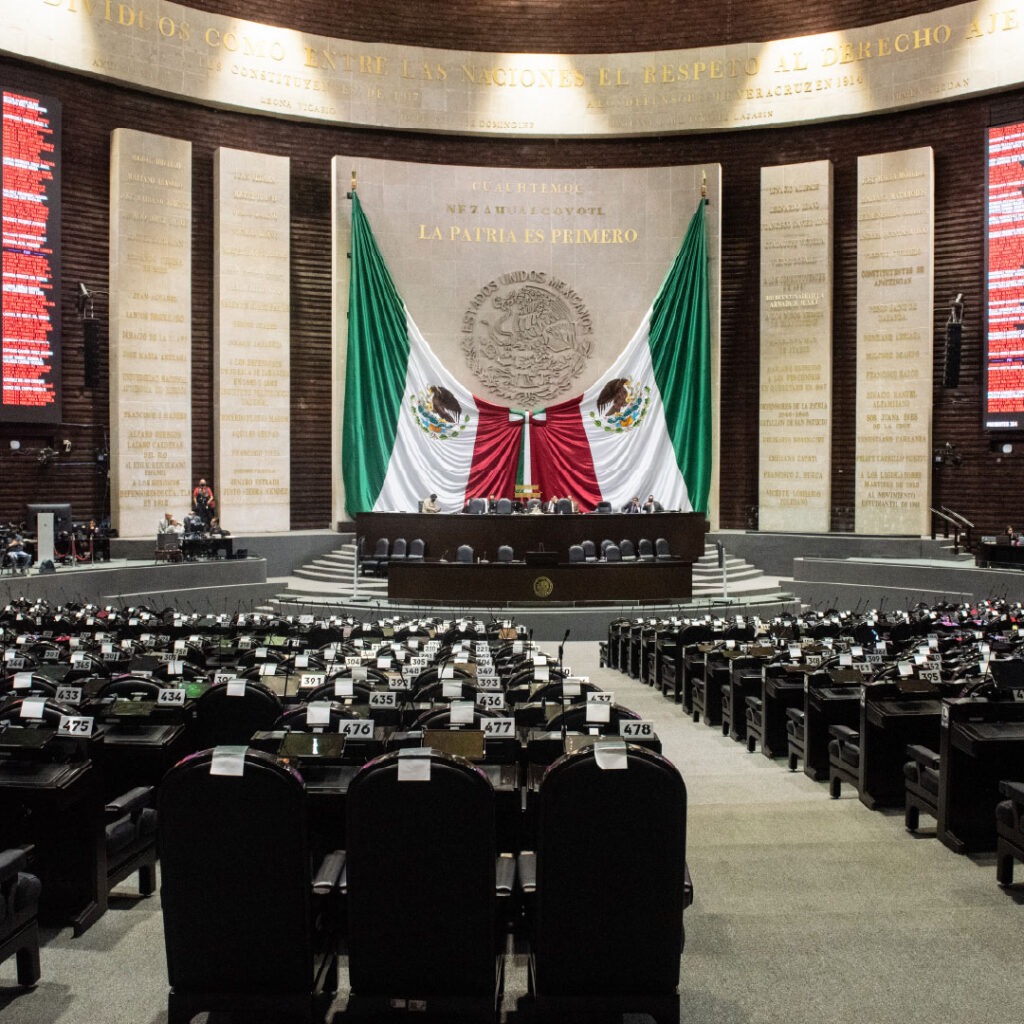
El 13 de octubre de 2026, la Cámara de Diputados avanzó en la discusión de la reforma a la Ley del Impuesto sobre la Renta (ISR) correspondiente al ejercicio fiscal 2027. La Comisión de Hacienda y Crédito Público aprobó el dictamen con 26 votos a favor y nueve en contra. Posteriormente, el Pleno de la Cámara de Diputados aprobó la propuesta en lo general, con 349 votos a favor y 118 en contra, quedando pendiente la discusión de las reservas y votaciones en lo particular.
Entre las principales medidas contempladas en el dictamen destacan las siguientes:
- Límites a las deducciones de personas morales: para empresas con ingresos anuales superiores a 50 millones de pesos, se propone limitar las deducciones autorizadas a un porcentaje de sus ingresos acumulables, con el propósito de ampliar la base gravable y combatir prácticas de evasión y elusión fiscal.
- Amortización de pérdidas fiscales: se plantea limitar la aplicación de pérdidas fiscales de ejercicios anteriores a un porcentaje de la utilidad fiscal, lo que podría incrementar el impuesto a cargo de determinadas empresas.
- Deducciones de intereses: se propone reducir del 30% al 20% el límite aplicable a la deducción de intereses netos, conforme a los términos del dictamen.
- Pagos al extranjero: se incorporan disposiciones relacionadas con el momento en que pueden deducirse determinados pagos realizados a residentes en el extranjero.
- Estímulos fiscales: se incluyen restricciones para evitar que una misma empresa acumule determinados beneficios fiscales.
La reforma continua pendiente a discusión, por ello las medidas deben identificarse como propuestas legislativas en proceso y no como disposiciones definitivamente vigentes hasta su publicación en el Diario Oficial de la Federación.